
Ο Κέβιν Γουόρς ήθελε μια Federal Reserve που θα μιλούσε λιγότερο και θα άφηνε τις αγορές να στείλουν εκείνες μηνύματα. Την Τετάρτη, η αγορά μίλησε — και το μήνυμά της ήταν σκληρό.
Μετά την απόφαση της Fed να διατηρήσει τα επιτόκια στο 3,5%-3,75%, οι επενδυτές ξεπούλησαν τα μακροπρόθεσμα αμερικανικά ομόλογα, εκτινάσσοντας την απόδοση του 30ετούς έως το 5,23%, στο υψηλότερο επίπεδο από το 2007. Δεν ήταν ψήφος εμπιστοσύνης στην οικονομία. Ήταν προειδοποίηση ότι η αγορά αρχίζει να αμφιβάλλει αν η κεντρική τράπεζα έχει τη βούληση να επαναφέρει τον πληθωρισμό στον στόχο του 2%.
Η Fed δεν αύξησε τα επιτόκια – Η αγορά τα αύξησε μόνη της
Η απόφαση να παραμείνουν τα επιτόκια αμετάβλητα για έβδομο συνεχόμενο μήνα δεν ήταν από μόνη της η έκπληξη. Το πρόβλημα ήταν όσα ακολούθησαν.
Ο Γουόρς επανέλαβε ότι η Fed είναι αποφασισμένη να τιθασεύσει τον πληθωρισμό, ο οποίος κινείται επί πέντε χρόνια πάνω από τον στόχο της.
Ωστόσο, όταν πιέστηκε να εξηγήσει γιατί δεν προχώρησε σε αύξηση επιτοκίων, παρά τον πληθωρισμό στο 3,5% και την ανθεκτικότητα της οικονομίας, υποστήριξε ότι η άνοδος των μακροπρόθεσμων αποδόσεων κάνει ήδη μέρος της δουλειάς της κεντρικής τράπεζας.
Η αγορά δεν πείστηκε.
Η απόδοση του 30ετούς τίτλου εκτινάχθηκε έως και 14 μονάδες βάσης, το δολάριο κατέγραψε τη μεγαλύτερη πτώση των τελευταίων δύο εβδομάδων και ο S&P 500 έκλεισε με απώλειες 1,5%. Ταυτόχρονα, οι προσδοκίες για τον μελλοντικό πληθωρισμό αυξήθηκαν.
Ο συνδυασμός αυτός —πτώση μετοχών, υποχώρηση δολαρίου και άνοδος μακροπρόθεσμων αποδόσεων— δεν παραπέμπει σε αισιοδοξία για την ανάπτυξη. Παραπέμπει σε φόβο ότι η Fed μπορεί να βρίσκεται ξανά πίσω από τις εξελίξεις.
Ένα κλασικό «σοκ αξιοπιστίας»
Ο Μαρκ Καμπάνα, επικεφαλής στρατηγικής αμερικανικών επιτοκίων στην Bank of America, χαρακτήρισε την αντίδραση «κλασικό σοκ αξιοπιστίας κεντρικής τράπεζας».
Το κρίσιμο σημείο ήταν ότι οι επενδυτές δεν αμφισβήτησαν απλώς το χρονοδιάγραμμα των επόμενων κινήσεων. Αμφισβήτησαν τη διάθεση του ίδιου του Γουόρς να κάνει όσα ενδέχεται να απαιτηθούν.
Η αγορά είχε ήδη προεξοφλήσει σχεδόν δύο αυξήσεις επιτοκίων μέσα στους επόμενους 12 μήνες. Μετά τη συνέντευξη Τύπου, όμως, οι επενδυτές μετέθεσαν χρονικά την πιθανή πρώτη αύξηση προς το τέλος του έτους.
Την ίδια στιγμή, οι αποδόσεις των βραχυπρόθεσμων τίτλων υποχώρησαν, ενώ εκείνες των μακροπρόθεσμων εκτινάχθηκαν. Η απότομη αυτή διεύρυνση της καμπύλης αποδόσεων ήταν μία από τις μεγαλύτερες που έχουν καταγραφεί μετά από συνεδρίαση της Fed από τα μέσα της δεκαετίας του 1990.
Η αγορά ουσιαστικά είπε δύο πράγματα ταυτόχρονα: ότι δεν περιμένει άμεση δράση από τη Fed, αλλά ότι απαιτεί μεγαλύτερη αποζημίωση για τον κίνδυνο πληθωρισμού στα επόμενα χρόνια.
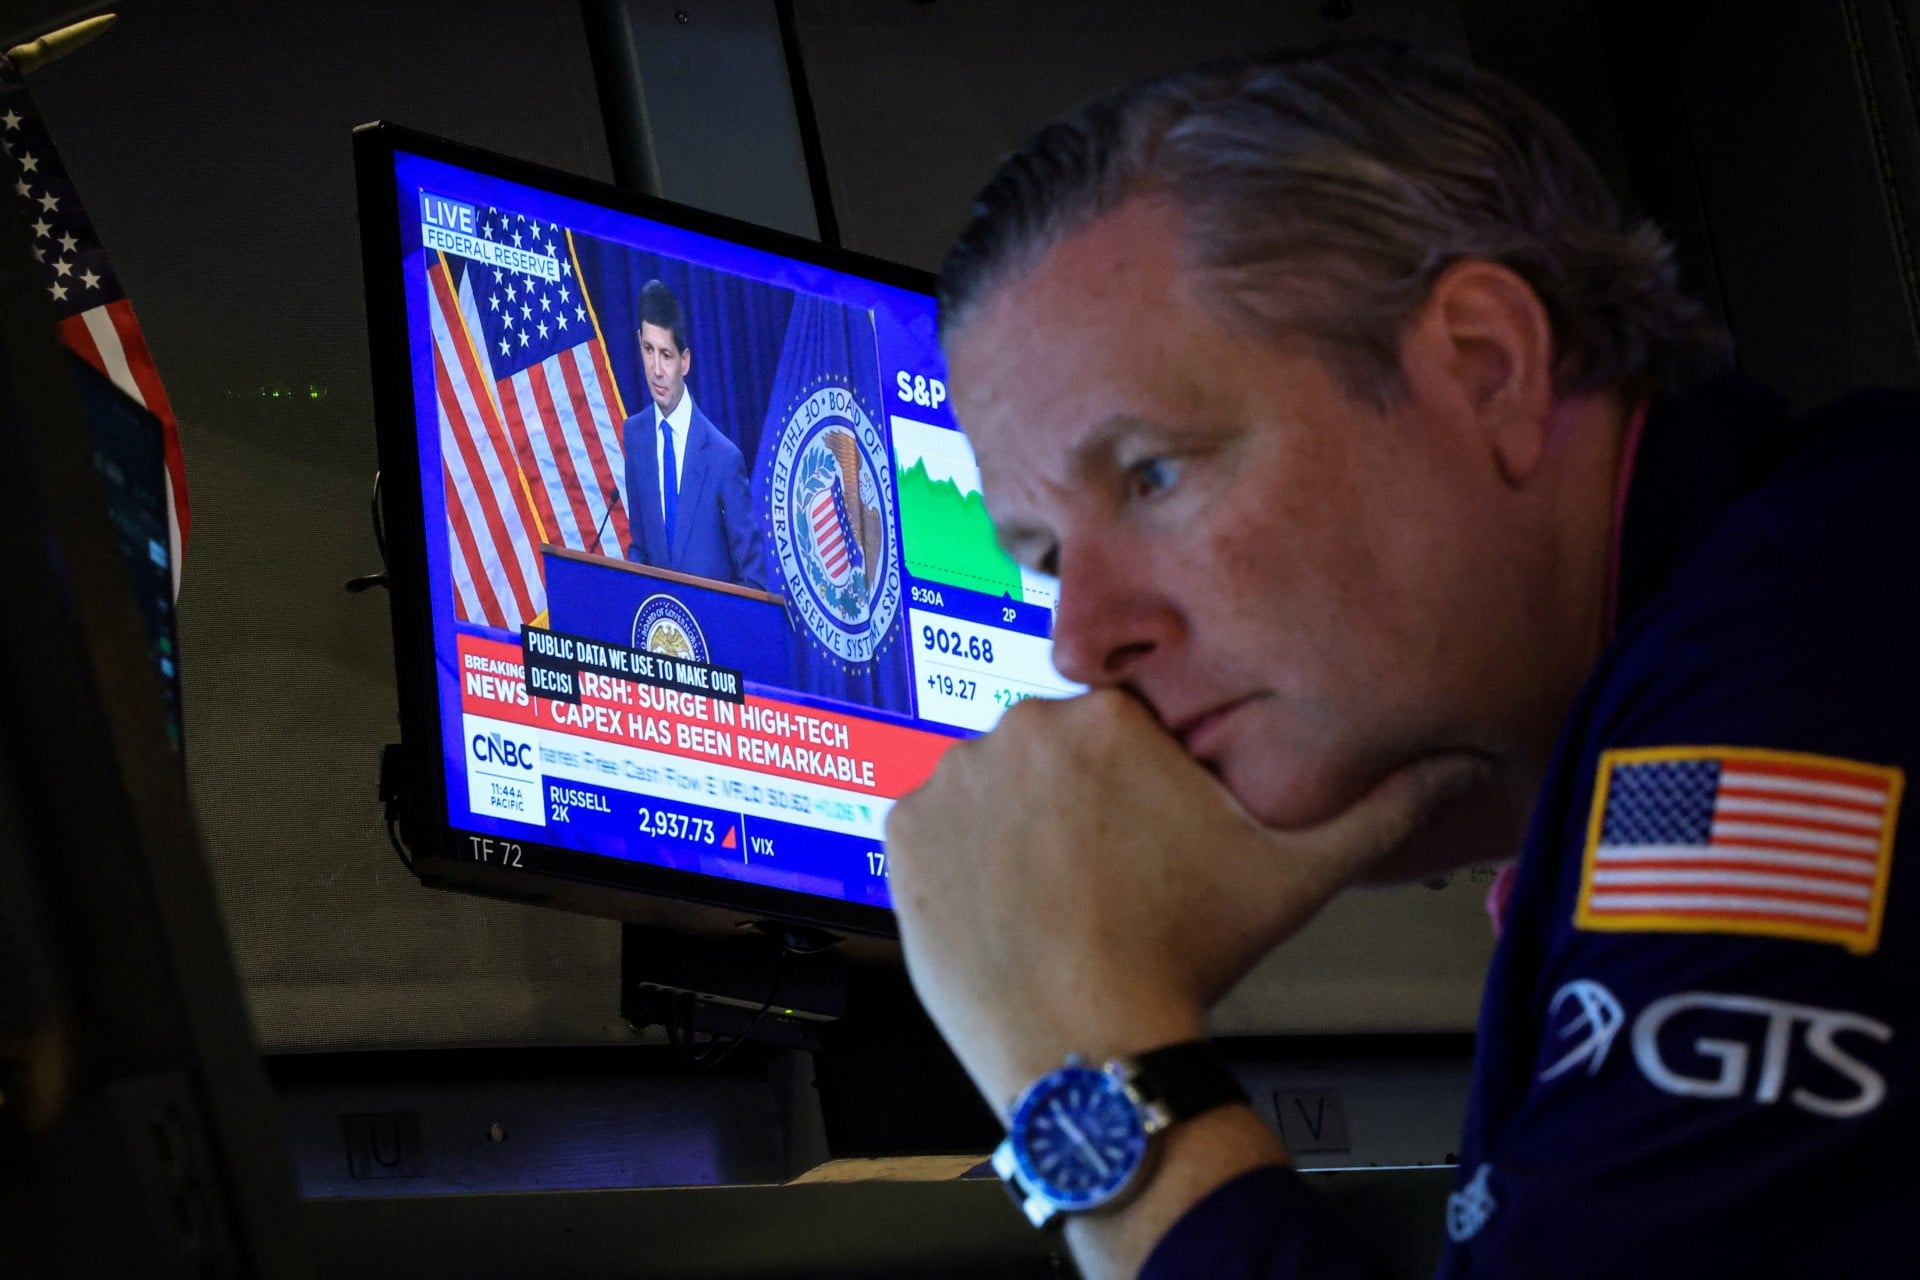
Τρεις διαφωνίες και μια «οικογενειακή σύγκρουση»
Η εικόνα έγινε ακόμη πιο περίπλοκη από τη σπάνια δημόσια διάσπαση στο εσωτερικό της Fed.
Η Μπεθ Χάμακ, ο Νιλ Κασκάρι και η Λόρι Λόγκαν ψήφισαν υπέρ της άμεσης αύξησης των επιτοκίων. Τρεις διαφωνίες προς την ίδια κατεύθυνση αποτελούν εξαιρετικά ασυνήθιστο φαινόμενο για τη σύγχρονη Fed.
Ο Γουόρς προσπάθησε να παρουσιάσει τη σύγκρουση ως ένδειξη υγιούς συζήτησης, λέγοντας ότι είχε ζητήσει μια «καλή οικογενειακή μάχη» και την πήρε. Για τις αγορές, όμως, η δημόσια ρήξη ενίσχυσε την αβεβαιότητα για το ποιος πραγματικά καθορίζει την πορεία της νομισματικής πολιτικής.
Η επόμενη συνεδρίαση της Fed είναι προγραμματισμένη για τις 15-16 Σεπτεμβρίου και η πίεση πλέον θα είναι ακόμη μεγαλύτερη. Η Bank of America περιμένει τρεις αυξήσεις μέσα στο έτος, αρχής γενομένης από τον Σεπτέμβριο, ενώ η JPMorgan μετέφερε την πρόβλεψή της για την επόμενη αύξηση στον Δεκέμβριο, από το δεύτερο εξάμηνο του 2027.
Η σιωπή του Γουόρς γέννησε περισσότερη αβεβαιότητα
Ο νέος πρόεδρος της Fed έχει εγκαταλείψει σε μεγάλο βαθμό την πρακτική των προκατόχων του να προετοιμάζουν τις αγορές για τις επόμενες κινήσεις. Η λογική του είναι ότι η υπερβολική καθοδήγηση «θολώνει» τα σήματα των αγορών και παγιδεύει τους κεντρικούς τραπεζίτες σε προκαθορισμένες επιλογές.
Αυτή η στρατηγική, όμως, φαίνεται να παράγει το αντίθετο αποτέλεσμα.
Ο Γουόρς απέφυγε να ξεκαθαρίσει ποιο μέτρο πληθωρισμού θεωρεί καθοριστικό, αν τα υψηλότερα επιτόκια αποτελούν την κύρια θεραπεία για τις επίμονες πιέσεις και τι σκοπεύει να σηματοδοτήσει στο συμπόσιο του Τζάκσον Χολ στα τέλη Αυγούστου. Όταν ρωτήθηκε σχετικά, χαρακτήρισε την ατζέντα «λευκή σελίδα».
Για τους επενδυτές, αυτή η ασάφεια δεν εκλήφθηκε ως ευελιξία. Εκλήφθηκε ως έλλειψη πλαισίου.
Ο πληθωρισμός, το πετρέλαιο και το χρέος ανεβάζουν τον λογαριασμό
Η νέα άνοδος των αποδόσεων δεν οφείλεται μόνο στη Fed.
Οι τιμές του πετρελαίου αυξήθηκαν μετά την επανέναρξη των συγκρούσεων μεταξύ ΗΠΑ και Ιράν, ενισχύοντας τις πληθωριστικές προσδοκίες. Παράλληλα, το διαρκώς διογκούμενο ομοσπονδιακό χρέος και ο καταιγισμός εταιρικών εκδόσεων από τους τεχνολογικούς κολοσσούς, οι οποίοι χρηματοδοτούν επενδύσεις εκατοντάδων δισεκατομμυρίων στην τεχνητή νοημοσύνη, αυξάνουν την προσφορά ομολόγων και πιέζουν τις αποδόσεις υψηλότερα.
Το αποτέλεσμα είναι ότι η αγορά επιβάλλει ήδη αυστηρότερες χρηματοπιστωτικές συνθήκες: ακριβότερα στεγαστικά δάνεια, υψηλότερο κόστος εταιρικού δανεισμού και βαρύτερη εξυπηρέτηση του δημόσιου χρέους.
Όπως το έθεσε ο Κέβιν Φλάναγκαν της WisdomTree, «η αγορά έχει ήδη συσφίξει για λογαριασμό της Fed». Αυτό, όμως, μπορεί να λειτουργήσει μόνο μέχρι ενός σημείου.
Η πραγματική δοκιμασία για τον Κέβιν Γουόρς έρχεται τώρα: είτε θα μετατρέψει τη σκληρή ρητορική σε πράξη είτε θα διακινδυνεύσει να χάσει το σημαντικότερο κεφάλαιο που διαθέτει κάθε κεντρική τράπεζα — την αξιοπιστία της.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.