
Εισαγωγή των μετοχών στις ΗΠΑ ή στην Ευρώπη; Αυτό είναι ένα από τα διλήμματα που απασχολούν τις φιλόδοξες επιχειρήσεις της Γηραιάς Ηπείρου, συμπεριλαμβανομένων κι αρκετών ελληνικών, οι οποίες αυτήν την περίοδο αναζητούν πρόσβαση σε εναλλακτικές πηγές χρηματοδότησης.
Κι αν πριν μερικά χρόνια η επιλογή της Wall Street φάνταζε η πλέον ενδεδειγμένη, χάρη στην πληθώρα των κεφαλαίων και του αδιαμφισβήτητου πρεστίζ, η «γιγάντωση» της Euronext συγκροτεί ένα πολύ ανταγωνιστικό αντίπαλον δέος, το οποίο έχει την ικανότητα να κρατήσει τις ευρωπαϊκές (και ελληνικές) εταιρείες εντός του ζωτικού τους χώρου.
Σύμφωνα με πρόσφατη μελέτη, η οποία πραγματοποιήθηκε από τη Euronext και αφορά την περίοδο 2021-2026, τα ευρωπαϊκά χρηματιστήρια έχουν καταφέρει να κρατήσουν το 95% των ευρωπαϊκών IPOs, με αποτέλεσμα μόλις το 5% να παίρνει τον δρόμο τις «ξενιτιάς» για τις ΗΠΑ. Το τελευταίο ποσοστό αντιπροσωπεύει 45 εταιρείες, ανάμεσα στις οποίες συγκαταλέγεται και η Titan America, δηλαδή η θυγατρική του Ομίλου Titan στις ΗΠΑ, η οποία το 2025 εισήχθη στον NYSE.
Απ’ αυτές τις 45, ωστόσο, το 71% είτε έχει ήδη αποχωρήσει από τη Wall Street είτε βλέπει την τιμή της μετοχής να κυμαίνεται κάτω της αρχικής δημόσιας προσφοράς. Στην εν λόγω κατηγορία εντάσσεται και η Titan America, η οποία ξεκίνησε στα 16 ευρώ και σήμερα βρίσκεται κάτω των 12 ευρώ.
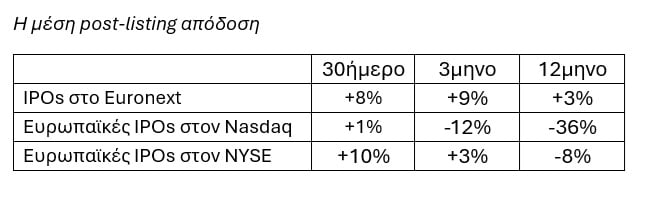
Προς επίρρωση των παραπάνω, η μέση απόδοση των ευρωπαϊκών IPOs στην άλλη πλευρά του Ατλαντικού φαίνεται να διαμορφώνεται στο -28% σε βάθος 12μήνου (-36% για Nasdaq και -8% για NYSE), ενώ η αντίστοιχη απόδοση για τις ευρωπαϊκές IPOs στην Ευρώπη καθορίζεται στο +3%.
Την ίδια ώρα, υπέρ των ευρωπαϊκών κεφαλαιαγορών γέρνει η πλάστιγγα και όσον αφορά το κόστος της IPO. Σύμφωνα με τα διαθέσιμα στοιχεία, η μέση δαπάνη για μια εισαγωγή στο Euronext κυμαίνεται στο 4,5% έως 6% επί των συνολικών αντληθέντων κεφαλαίων, ενώ η αντίστοιχη δαπάνη στη Wall Street φθάνει στο 10,5% έως 12,5%. Αυτό συνεπάγεται ένα κόστος ακριβότερο κατά τουλάχιστον 50%.
Ενδιαφέρον παρουσιάζει και ο παράγοντας της αποτίμησης, καθώς μόνο ένα μικρό μέρος των «made in EU» εισηγμένων στις ΗΠΑ εξασφαλίζει πιο γενναιόδωρη αποτίμηση σε σύγκριση με τις «made in EU» εισηγμένες στo δίκτυο της Euronext. Για παράδειγμα, αυτήν τη στιγμή οι πρώτες διαπραγματεύονται με μέσο P/E στο 14,9x, ενώ οι δεύτερες «παίζουν» με μέσο P/E στο 15,3x. Μάλιστα, η παραπάνω απόσταση διευρύνεται αισθητά, εφόσον εστιάσουμε αποκλειστικά στις εισηγμένες με αξία 1 έως 10 δισ. ευρώ (12,4x / 14,4x).
Αντίθετα, μεγαλύτερες αποτιμήσεις στις ΗΠΑ παρουσιάζουν οι εταιρείες αξίας άνω των 10 ή 30 δισ. ευρώ (19,6x και 19,7x / 16,8x και 18,7x, αντίστοιχα), οι οποίες βέβαια αντιπροσωπεύουν μόλις το 20% των υπό εξέταση περιπτώσεων.
Χρηματιστήριο: Ολοταχώς για υψηλό 20ετίας στις νέες εισαγωγές
(Τα παραπάνω αποτελούν προϊόν δημοσιογραφικής έρευνας και δεν συνιστούν προτροπή για αγορά, πώληση ή διακράτηση οποιασδήποτε μετοχής)
Προτιμώμενη πηγή στην Google