
Δεκάδες εξακολουθούν να είναι οι εισηγμένες του Euronext Athens, οι οποίες βλέπουν τις τιμές των μετοχών να διαπραγματεύονται με discount έναντι της λογιστικής αξίας, δηλαδή των ιδίων κεφαλαίων.
Αυτό αποτυπώνεται κυρίως στον δείκτη P/BV (Price to Book Value), ο οποίος στις συγκεκριμένες περιπτώσεις κυμαίνεται κάτω του 1x, καθώς η τρέχουσα χρηματιστηριακή αποτίμηση υστερεί των ιδίων κεφαλαίων. Η απόσταση μεταξύ των δύο παραπάνω αριθμών αντανακλά την… έκπτωση της μετοχής στο ταμπλό.
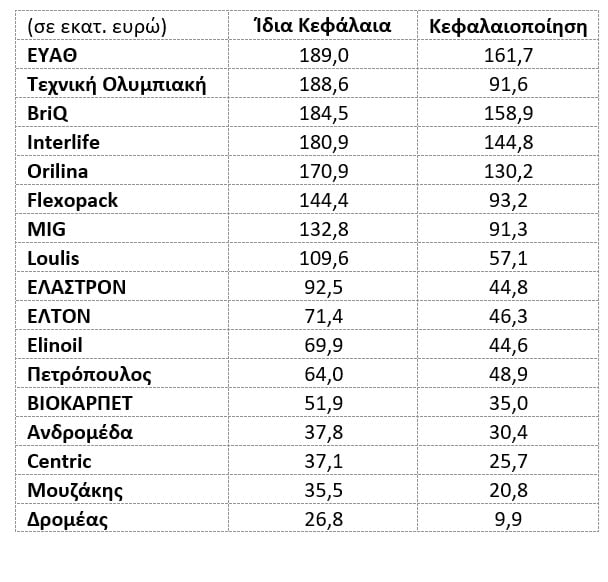
Στη μικρή κεφαλαιοποίηση ο επενδυτής μπορεί να βρει τουλάχιστον 17 εισηγμένες, οι οποίες εμπίπτουν σ’ αυτήν την κατηγορία. Ενδεικτικά, η ΕΥΑΘ ενώ στο α’ εξάμηνο του 2026 είχε ίδια κεφάλαια 189 εκατ. ευρώ, παρακολουθεί τη σημερινή τιμή στο ταμπλό να κυμαίνεται στα 161,7 εκατ. ευρώ. Αυτό σηματοδοτεί ένα discount της τάξης του 14%.
Ακόμη πιο «τρανταχτή» είναι η περίπτωση της Τεχνικής Ολυμπιακής, όπου το ποσοστό έκπτωσης μεταξύ της λογιστικής (188,6 εκατ. ευρώ) και της χρηματιστηριακής (91,6 εκατ. ευρώ) αξίας υπερβαίνει το 51%.
Στα ίδια περίπου επίπεδα ανέρχεται η έκπτωση στις ΕΛΑΣΤΡΟΝ (51%) και Loulis (47%). Για την ΕΛΤΟΝ και την Flexopack η διαφορά προσδιορίζεται στο 35%, ενώ ακολουθούν η ΒΙΟΚΑΡΠΕΤ με 32%, η Πετρόπουλος με 23% και οι Interlife – Ανδρομέδα με 19%.
Φυσικά, κάθε περίπτωση είναι ξεχωριστή, καθώς οι λόγοι της απόκλισης μπορούν να διαφέρουν. Χαρακτηριστικά, υπάρχουν εισηγμένες, όπως η Μουζάκης, η MIG, ο Δρομέας και η Centric, οι οποίες ναι μεν έχουν ένα ισχυρό απόθεμα ιδίων κεφαλαίων, αλλά ταυτόχρονα δυσκολεύονται να παράγουν ικανοποιητικά λειτουργικά κέρδη.
Παράλληλα, το discount σχετίζεται και με επιμέρους προβλήματα στους ισολογισμούς των εταιρειών, όπως για παράδειγμα είναι ο υψηλός δανεισμός ή τα ζημιογόνα αποτελέσματα στην τελική γραμμή. Στην Elinoil, συγκεκριμένα, η υστέρηση κατά 36% αποδίδεται στα αρνητικά μεγέθη του α’ εξαμήνου, τα οποία έφθασαν στα 10,8 εκατ. ευρώ.
Από εκεί και πέρα, ολόκληροι κλάδοι φαίνεται να έχουν ως εγγενές χαρακτηριστικό το «έλλειμμα» μεταξύ ιδίων κεφαλαίων και κεφαλαιοποίησης. Οι μετοχές των ΑΕΕΑΠ συνιστούν μια ενδεικτική περίπτωση, όπως μαρτυρούν τα στοιχεία στην Orilina (23%) και στην BriQ (13%).
Επίσης, στις πιθανές αιτίες συγκαταλέγεται και η απροθυμία των διοικήσεων να «φροντίσουν» τη μετοχή, με αποτέλεσμα η υγιή χρηματοοικονομική εικόνα να μην αντανακλάται στο ταμπλό του Euronext Athens.
Στην ίδια κατηγορία εντάσσεται και το πρόβλημα του χαμηλού free float, με αρκετές εταιρείες της μικρής κεφαλαιοποίησης να βάζουν… αυτογκόλ, λόγω της υψηλής συγκέντρωσης των «χαρτιών» από μια μικρή μερίδα μετόχων, οι οποίοι συνήθως διαθέτουν οικογενειακούς δεσμούς.
Χρηματιστήριο: Επόμενη στάση… κέρδη 9μήνου – Πότε και ποιες εισηγμένες περιμένουν τον νέο καταλύτη
(Τα παραπάνω αποτελούν προϊόν δημοσιογραφικής έρευνας και δεν συνιστούν προτροπή για αγορά, πώληση ή διακράτηση οποιασδήποτε μετοχής)
Προτιμώμενη πηγή στην Google